
Kujutage ette rahvarohket turgu Jakartas, kus ostjad peatuvad keskmise hinnaklassi telefonide lettide juures kauem kui kunagi varem. Kagu-Aasias toimub peen nihe; rahakotid muutuvad kitsamaks ja nutitelefonide kaart joonistub ümber.
Counterpoint Researchi andmetel kahanes antud piirkonna nutitelefonide tarnete maht teises kvartalis aastaga 15 protsendi võrra. Seadmete hindade tõus on kõige silmatorkavam põhjus. Brändid, mis panustasid eelkõige odavatele mudelitele, tundsid jalgealuse libisemist, samal ajal kui need, kes keskendusid tugevamatele keskmise hinnaklassi ja premium-pakkumistele, suutsid positsioone säilitada või isegi laiendada.
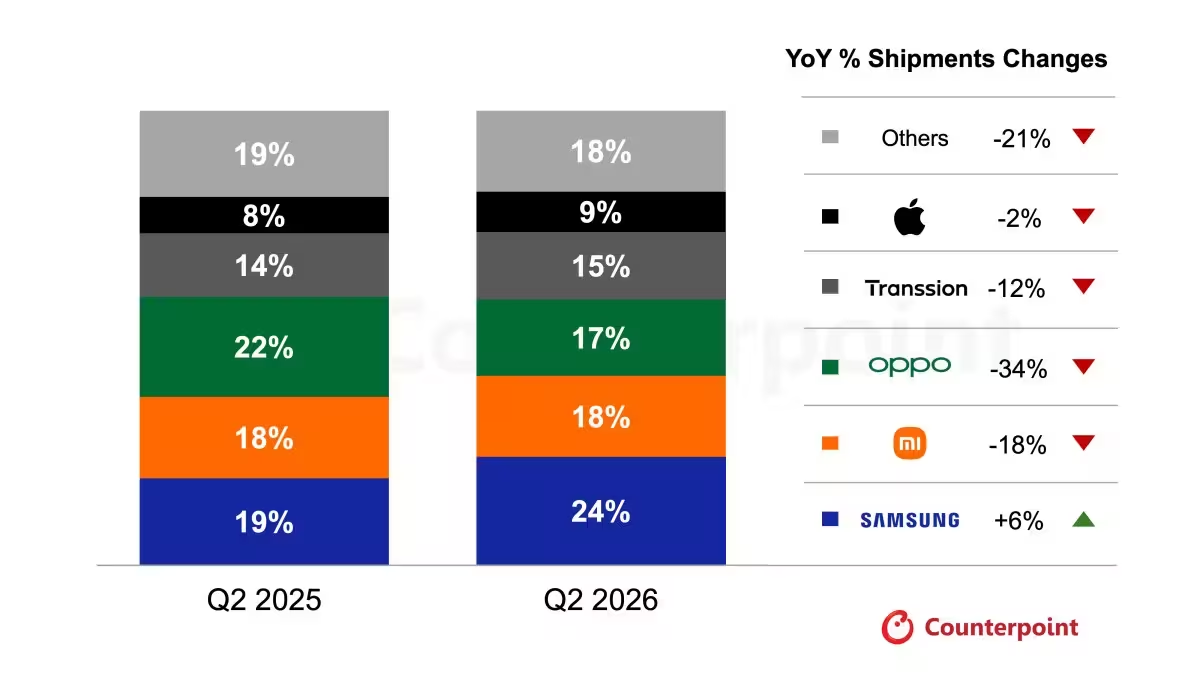
Samsung tõusis tippu 24-protsendilise turuosaga ning oli ainus bränd, kelle tarned aastaga kasvasid, tõustes 6 protsenti. Xiaomi jääb maha 18 protsendiga, Oppo 17 protsendiga, Transsion (Tecno ja Infinixi emafirma) 15 protsendiga ning Apple 9 protsendiga.
Pinnal on väikesed, kuid tähendusrikkad liikumised. Samsung tõusis eelmisest aastast 19 protsendilt. Xiaomi püsis stabiilsena. Oppo taandus 22 protsendilt. Transsion ja Apple liigutasid end edasi vastavalt 14-lt ja 8-lt protsendilt. Need numbrid näitavad siiski sügavamat tarbijate ümberhäälestumist.
Kui hinnaklassid kirjutavad nõudlust ümber
Millised segmendid said kõige suurema löögi? Odav ots langes kokku. Alla ligikaudu 138 € maksvate telefonide tarned kukkusid aastaga 38 protsenti. 230–459 € vahemik langes samuti, 11 protsenti. Üllatav vastusuund ilmus aga kõrgemates hinnaklassides. 460–643 € vahemik hüppas 74 protsenti ja seadmed üle umbes 644 € kasvasid 18 protsenti.
Miks see erinevus tekkis? Mõnel juhul liiguvad ostjad kallimate mudelite suunas, valides vähem, kuid kallimaid telefone, mis lubavad pikemat kasutusiga ja paremaid omadusi. Samal ajal kahaneb sisenemistaseme turg, sest taskukohaste mudelite tootmiskulud tõusevad. Tulemuseks on turu lõhestumine: üldiselt vähem ühikuid, kuid tugevam hoog kõrgemates hinnaklassides.
Counterpoint ootab, et surve jätkub ka aasta teises pooles. Hinnavõimalused jäävad piiratud. Tarbijad jäävad ettevaatlikuks. Lihtsamalt öeldes on tõenäoline veel tarnemahtude langust, kui brändid ei leia uusi viise, kuidas taasühendada kulutustele tundlikke ostjaid või õigustada premium-kulutusi.
Mida peaksid tööstuse jälgijad edasi tähele panema? Tootevaliku muutused. Nutikamad kampaaniad, mis ei söö kasumimarginaale. Ja regionaalsed strateegiad, mis tunnistavad, et Kagu-Aasia ei ole üksik turg, vaid hinnatundlikkuse, operaatorite mõju ja kohaliku brändilojaalsuse mosaiik.
See on üleminekuaeg. Tootjatele kutse ümber mõelda, kuhu panuseid teha. Tarbijatele valikute koondumine harvemate ja võimekamate seadmete poole. Turule aga paus, mis võib aasta lõpuks ette ennustada väga erinevat konkurentsipilti.
"Tehnoloogia liigub kiiremini kui kunagi varem ja ma naudin selle jälgimist. Iga uus seade või rakendus jutustab loo inimlikust loovusest."
Arutelu
Jäta kommentaar
Kommentaarid
Kommentaare veel pole. Ole esimene.