
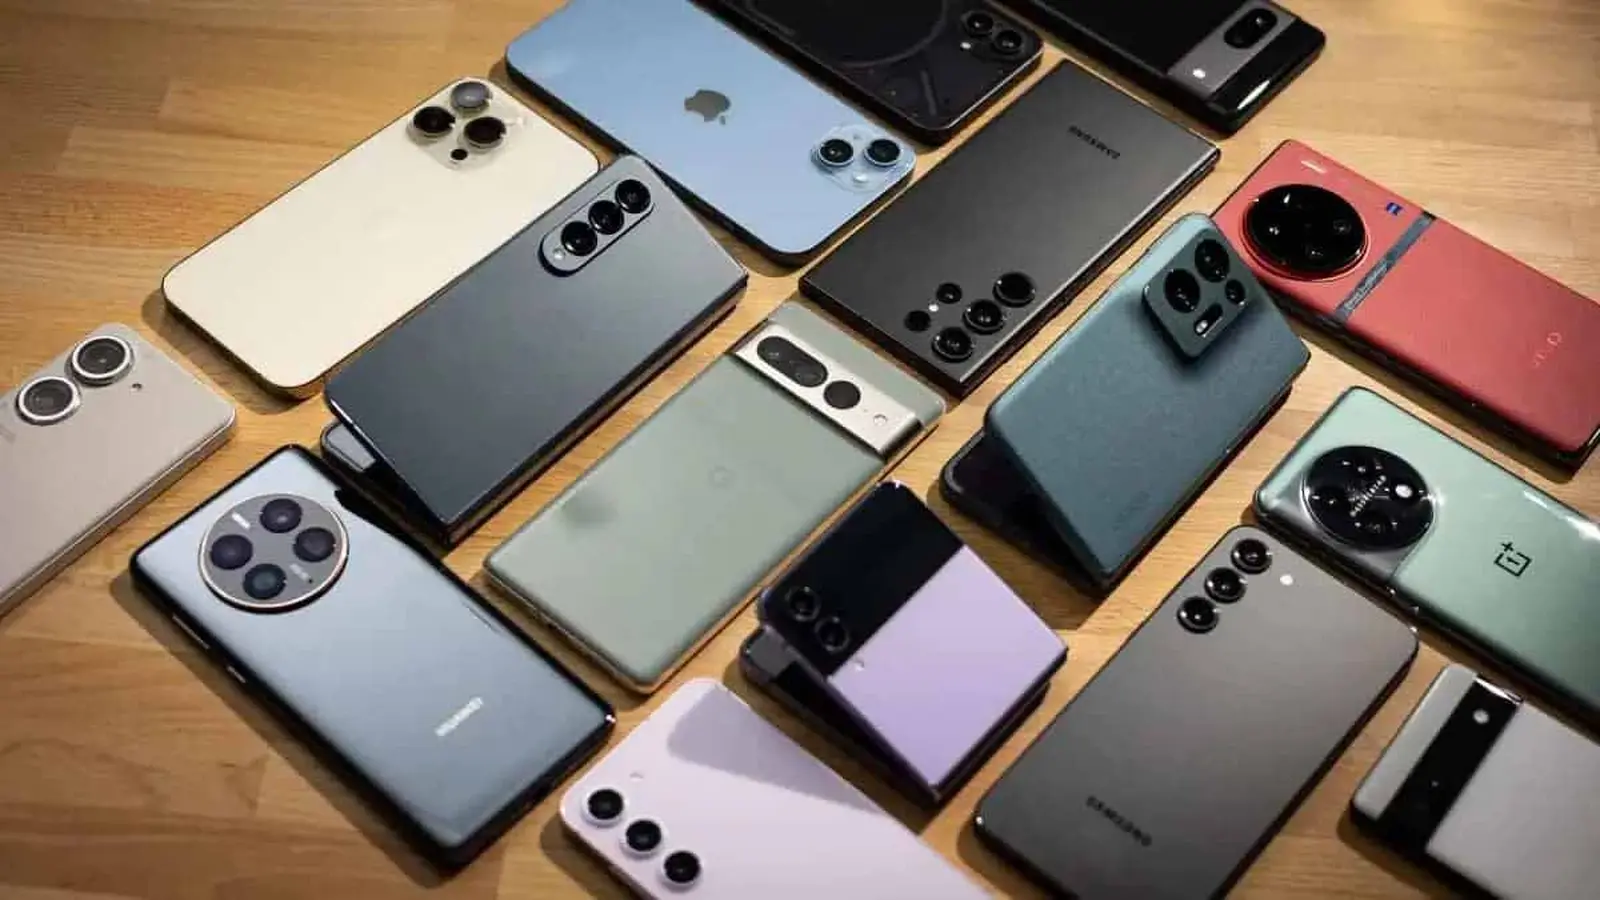
Mõelge nutitelefonide turule kui rahvarohkele kiirteele, mida ootamatult tabab ummik. Liiklus aeglustub. Signaalid vilguvad endiselt, kuid vähem autosid jõuab sihtkohta. TrendForce'i andmetel rulliti 2026. aasta I kvartalis tootmisliinidelt maha 284 miljonit nutitelefoni, mis on aastaga 1,7% langus. See vähenemine võib esmalt tunduda tagasihoidlik, kuid aasta teine pool lubab olla raskem.
Miks? Varud on lühiajaline leevendus. Tootjad soetasid odavamaid mälumooduleid, kui hinnad olid madalad, ja see puhver on varjanud komponentide hinnatõusu algset mõju. Need reservid kahanevad. Kui need otsa saavad, peavad brändid langetama otsuseid: kanda suuremaid kulusid enda kanda, kärpida funktsioone või suunata hinnatõusud tarbijatele. Ükski valik ei ole ahvatlev.
Analüütikud ootavad valulikku korrigeerimist. TrendForce prognoosib nüüd, et kogu 2026. aasta jooksul toodetakse 1,051 miljardit nutitelefoni, mis on 16,2% langus võrreldes 2025. aastaga. See prognoos on optimistlikum stsenaarium. Kui mäluhinnad jäävad kõrgeks ja brändid on sunnitud korduvalt jaehindu tõstma, võib langus olla veelgi järsem. Lihtsamalt öeldes: tööstus võib olla suunamas pikale korrigeerimisele.

Ei tunne kõik ettevõtted survet ühtmoodi. Premiumile keskendunud tootjatel, kelle kasumimarginaalid ja brändilojaalsus on tugevamad, on rohkem mänguruumi. Nad saavad leevendada hinnakõikumisi ning säilitada teadus- ja arendustegevust ning turundust. Teiselt poolt on ettevõtted, kes kasvasid algtaseme ja keskmise segmendi mahu pealt — paljud Hiina brändid — need, kes võivad enim kaotada. Madalamad marginaalid vähendavad paindlikkust, kui kiibid ja mälumoodulid hakkavad kasumit sööma.
Kvartali tootmisnumbrid räägivad loo. Samsung juhtis I kvartalis 62,6 miljoni ühikuga, mis on 2,3% kasv võrreldes eelmise aasta sama perioodiga, osaliselt tänu Galaxy S26 seeria tootmise suurendamisele. Apple tuli sellele järgnedes 60,2 miljoniga, muljetavaldav 19,7% tõus, mida ajendas tugev nõudlus iPhone 17e järele. Oppo tootas 29,5 miljonit telefoni, Xiaomi 26,0 miljonit ja vivo 22,0 miljonit. Transsion, kunagine kiiresti kasvav tumehobu, oli viie parima järel 19,8 miljoniga.
Need numbrid varjavad olulist trendi. Saatelahenduste kasv ei taga enam automaatselt kasumlikkust. Komponentide nappus ja kõrgemad mäluhinnad söövad marginaale, eriti ettevõtetel, kes konkureerivad hinnaga. Mõned tootjad vastavad funktsioonide kärpimise või lansseerimiste edasi lükkamisega. Teised panustavad veelgi rohkem premium-mudelitele, kus tarbijad on tõenäolisemalt valmis lisahinda taluma.
Niisiis, mida peaksid turu jälgijad edaspidi ootama? Lühiajaline volatiilsus, mida järgneb konsolideerumine. Brändid, kes suudavad kaitsta marginaale ja hoida tarneahela paindlikkust, saavad ellu jääda. Need, kes ei suuda, võivad olla sunnitud ühinemistele, niši spetsialiseerumisele või taganema nõrgematelt turgudelt. Tarbijatele võib see tähendada vähem odavaid valikuid ja selgemat piiri premium- ja eelarvesüsteemide vahel.
Kui mäluhinnad jätkavad tõusu, võib nutitelefonide turg langeda palju kiiremini, kui enamik ootab.
Kiirtee liigub endiselt. Kuid juhid valivad nüüd marsruute ettevaatlikumalt ja 2026. aasta kaart joonistub ümber reaalajas.
"Tehnoloogia liigub kiiremini kui kunagi varem ja ma naudin selle jälgimist. Iga uus seade või rakendus jutustab loo inimlikust loovusest."
Arutelu
Jäta kommentaar
Kommentaarid
Kommentaare veel pole. Ole esimene.